La inmensa mayoría de las personas no fracasa financieramente porque gane poco dinero, sino porque comete el error más común del siglo XXI: gastar a ciegas a lo largo del mes y pretender ahorrar «lo que sobre» el día 30. El resultado casi universal de esa fórmula es que nunca sobra nada.
El dinero sin un destino asignado tiende inevitablemente a evaporarse en pequeños gastos cotidianos, compras impulsivas online y planes sociales de fin de semana. Para erradicar este problema de raíz, la profesora de Derecho en Harvard y senadora estadounidense Elizabeth Warren, junto con su hija Amelia Warren Tyagi, publicaron en su célebre libro "All Your Worth: The Ultimate Lifetime Money Plan" un marco conceptual brillante por su simplicidad: la Regla 50/30/20.
En esta guía adaptamos la regla a la España de 2026: tablas con sueldos netos reales, qué hacer si el alquiler se come más de la mitad de tu sueldo, cómo se compara con el método Kakebo y cómo organizar tus cuentas para ahorrar en automático.
1. El origen del método: la regla de Elizabeth Warren
Antes de la regla 50/30/20, los manuales tradicionales de economía doméstica exigían llevar un control tedioso y asfixiante de cada céntimo: apuntar 40 categorías de gastos en farragosas hojas de cálculo de Excel (farmacia, tintorería, panadería, ocio diurno, etc.). Con tanto detalle, la mayoría de familias acababa abandonando el presupuesto a las pocas semanas.
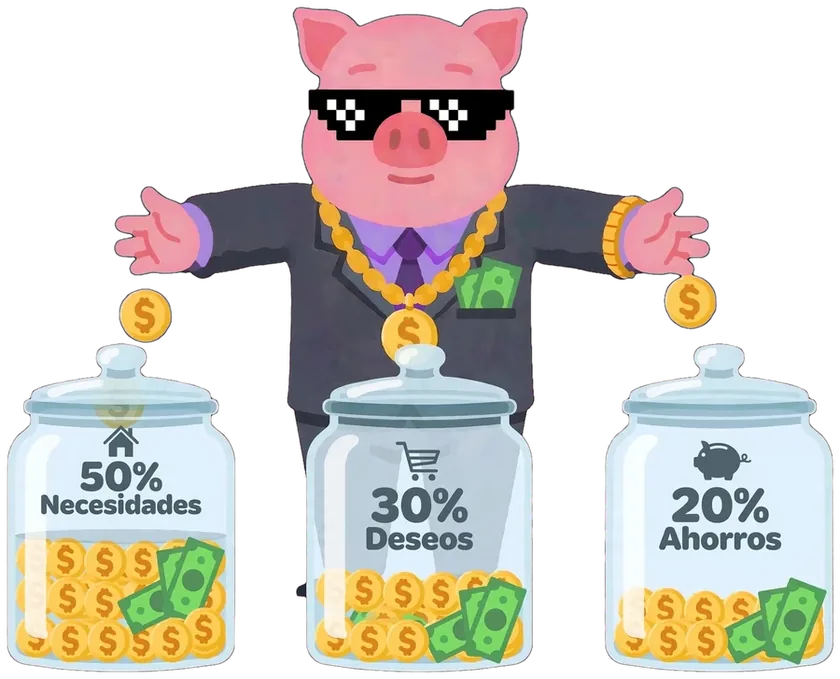
Warren y Tyagi descubrieron que la clave de la adherencia a largo plazo radica en la simplificación máxima: en lugar de docenas de etiquetas, todo el dinero neto que ingresa en tu cuenta bancaria debe encajar en solo tres grandes cubos conceptuales:
- El 50% para tus Necesidades Básicas (Needs): Tus obligaciones existenciales.
- El 30% para tus Deseos y Ocio (Wants): Tu calidad de vida presente.
- El 20% para tu Ahorro e Inversión (Savings): La libertad de tu "yo" del futuro.
La regla se calcula siempre sobre los ingresos netos (lo que de verdad llega a tu cuenta corriente tras la retención de IRPF y Seguridad Social). Si tienes dudas sobre tu cifra neta exacta, consulta nuestra guía sobre cómo calcular tu sueldo bruto a neto en España.
2. Los 3 bloques: necesidades, deseos y ahorro
Cubo 1: El 50% de Necesidades Básicas (Lo Innegociable)
Son aquellos costes vitales que no puedes suprimir sin que tu salud, tu techo o tu capacidad de trabajar se vean amenazados de forma inmediata. Si te quedaras en el paro mañana, estos serían los únicos recibos que pagarías obligatoriamente:
- Vivienda: Cuota del alquiler o hipoteca de tu vivienda habitual, recibo de la comunidad de propietarios e IBI.
- Suministros del hogar: Facturas de electricidad, agua, gas y conexión básica de fibra/móvil indispensable.
- Cesta de la compra básica: Supermercado tradicional con alimentos no procesados para cocinar en casa (no incluye cenas fuera ni mariscos premium).
- Transporte laboral: Abono transporte público o combustible/seguro mínimo del coche para acudir a tu puesto de trabajo.
- Salud y educación básica: Medicamentos recetados o gastos escolares obligatorios.
Cubo 2: El 30% de Deseos y Estilo de Vida (Tu Felicidad Presente)
Este es el bloque más innovador de la regla: no te prohíbe gastar en ocio. Al contrario, te asigna un 30% generoso de tu sueldo para disfrutar de la vida sin remordimientos, sabiendo que tus necesidades y tu ahorro ya están cubiertos:
- Salidas a restaurantes, bares, cafeterías y vida social.
- Suscripciones digitales: Netflix, Spotify, Amazon Prime, ChatGPT, gimnasio.
- Viajes de vacaciones, escapadas de fin de semana y ocio cultural (cines, conciertos).
- Ropa de marca, tecnología no esencial (el último smartphone) y hobbies personales.
Cubo 3: El 20% de Ahorro y Futuro (Tu Pasaporte a la Libertad)
Este dinero no se toca para gastos corrientes del mes; se destina a blindar tu estabilidad financiera y crear patrimonio a largo plazo:
- Fase 1: Construir tu fondo de emergencia (de 3 a 6 meses de gastos) en una cuenta remunerada protegida por el FGD.
- Fase 2: Invertir sistemáticamente cada mes en fondos indexados globales para que el interés compuesto multiplique tus ahorros.
- Fase 3: Amortización acelerada de deudas o hipoteca cuando los tipos lo aconsejen (ver amortizar hipoteca o invertir).
Ejemplo con 1.500 € netos al mes.
Ver los datos en tabla
| Importe | % | |
|---|---|---|
| Necesidades (50 %) | 750 € | 50,0 % |
| Deseos (30 %) | 450 € | 30,0 % |
| Ahorro (20 %) | 300 € | 20,0 % |
3. Tabla de presupuestos reales en España: De 1.200 € a 3.500 € netos
Para aplicar la regla con precisión matemática, hemos elaborado una tabla con los tramos salariales más habituales del mercado laboral español en 2026:
| Sueldo Neto Mensual (12 pagas) | 50% Necesidades Básicas | 30% Ocio y Deseos | 20% Ahorro e Inversión | Ahorro Anual Acumulado (20%) | Ahorro a 10 Años al 7% en Fondos Indexados |
|---|---|---|---|---|---|
| 1.134 € (SMI 14 pagas / ~1.320 € a 12) | 660 € / mes | 396 € / mes | 264 € / mes | 3.168 € / año | 45.690 € |
| 1.600 € (Salario Joven / Junior) | 800 € / mes | 480 € / mes | 320 € / mes | 3.840 € / año | 55.380 € |
| 2.100 € (Salario Medio Profesional) | 1.050 € / mes | 630 € / mes | 420 € / mes | 5.040 € / año | 72.690 € |
| 2.800 € (Sueldo Medio-Alto / Senior) | 1.400 € / mes | 840 € / mes | 560 € / mes | 6.720 € / año | 96.920 € |
| 3.600 € (Presupuesto Pareja / Familia) | 1.800 € / mes | 1.080 € / mes | 720 € / mes | 8.640 € / año | 124.615 € |
Observa la última columna: incluso con un sueldo neto modesto de 1.600 € al mes, apartar rigurosamente tu 20% (320 €/mes) e invertirlo en un fondo indexado global al 7% anualizado te permite acumular más de 55.000 € netos en una década.
4. La trampa del alquiler en ciudades caras: Qué hacer si tus gastos fijos superan el 50%
Llegamos al elefante en la habitación: el precio del alquiler en España. En ciudades como Madrid, Barcelona, Palma de Mallorca, Valencia, Málaga o San Sebastián, el alquiler medio de un piso de una o dos habitaciones supera con frecuencia los 900 € - 1.200 € al mes. Si tu sueldo neto es de 1.800 €, solo el alquiler ya se come entre el 50% y el 65% de tus ingresos, haciendo imposible cumplir el tope del 50% para todas tus necesidades sumadas.
¿Significa esto que la regla 50/30/20 es inútil en España? En absoluto. La regla no es una ley dogmática de piedra; es un modelo que debe adaptarse a tu realidad geográfica mediante ratios de ajuste temporal:
| Situación del Inversor | Ratio Adaptado | Necesidades | Ocio / Deseos | Ahorro / Futuro | Estrategia Recomendada |
|---|---|---|---|---|---|
| Presión Extrema (Madrid/Barcelona alquiler caro) | 65 / 20 / 15 | 65% | 20% | 15% | Se reduce el ocio temporalmente para blindar al menos un 15% de ahorro |
| Zona Urbana Media con Hipoteca | 60 / 20 / 20 | 60% | 20% | 20% | Se mantiene intacto el 20% de futuro recortando gastos superfluos en deseos |
| Ciudad Mediana / Pueblo / Pareja sin hijos | 50 / 30 / 20 | 50% | 30% | 20% | La distribución dorada canónica |
| Sueldo Alto o Alojamiento muy económico | 40 / 20 / 40 | 40% | 20% | 40% | Estrategia FIRE de acumulación acelerada hacia la libertad financiera |
La Advertencia de Capi: El límite innegociable
Si tus necesidades básicas se comen el 60% o 65% de tu sueldo, jamás compenses ese exceso sacrificando tu ahorro del 20% a cero. El dinero debe salir siempre de recortar el bloque del 30% de ocio y caprichos. Si dejas de ahorrar hoy, tu situación de vulnerabilidad se cronificará para siempre.
5. Regla 50/30/20 vs Kakebo vs Sistema de Sobres vs Regla 70/20/10
En el panorama de la educación financiera existen múltiples metodologías de presupuesto. ¿Cómo se compara la regla 50/30/20 frente a las alternativas más populares?
| Método de Presupuesto | Dificultad de Mantenimiento | Formato | Perfil de Persona Ideal | Ventaja Principal | Principal Inconveniente |
|---|---|---|---|---|---|
| Regla 50/30/20 (Warren) | Muy Baja | Porcentajes automáticos | Cualquiera que busque un sistema simple y automatizable | Permite disfrutar del ocio sin culpa y preahorrar automáticamente | Requiere adaptaciones si el alquiler supera el 45% |
| Kakebo (Método Japonés) | Alta | Libreta física / diario manual | Personas reflexivas que necesitan tomar conciencia de fugas | Fomenta la introspección y elimina compras compulsivas | El 80% lo abandona por fatiga de anotar recibos diarios |
| Sistema de Sobres (Cash Stuffing) | Media - Alta | Dinero en efectivo en sobres | Gente endeudada adicta a pagar con tarjeta/móvil | Físicamente imposible gastar más de lo que hay en el sobre | Incompatible con el comercio online y no genera intereses |
| Presupuesto Base Cero (Zero-Based) | Muy Alta | App / Hoja de cálculo | Obsesivos del control analítico financiero | Cada céntimo tiene una misión asignada al empezar el mes | Exige dedicar varias horas a la semana a cuadrar saldos |
| Págate a ti Mismo Primero (80/20) | Mínima | Transferencia automática | Personas que odian presupuestar | Separas el 20% el día 1 y puedes gastar el 80% restante a tu gusto | Menor visibilidad sobre excesos en gastos fijos |
6. Tabla Semáforo: Qué es una necesidad real y qué es un capricho disfrazado
Uno de los mayores autoengaños en finanzas personales consiste en catalogar como "necesidades obligatorias" lo que en realidad son deseos de confort. Utiliza esta matriz semáforo para clasificar tus movimientos:
| Gasto / Concepto | ¿Necesidad Real (50%)? | ¿Deseo / Ocio (30%)? | Criterio de Clasificación |
|---|---|---|---|
| Piso de 1 habitación funcional cerca del transporte | SÍ (50%) | No | Techo indispensable para vivir y trabajar |
| Ático de diseño con terraza y piscina comunitaria | Parte base (50%) | Sobreprecio (30%) | El extra pagado por estética y estatus es un capricho voluntario |
| Compra semanal de carne, verdura, legumbres, fruta y arroz | SÍ (50%) | No | Nutrición básica para la salud |
| Pedir sushi o hamburguesas por Glovo / UberEats un viernes | No | SÍ (30%) | Es ocio y comodidad gastronómica, prescindible en crisis |
| Móvil funcional de 200 € con tarifa de 10 €/mes | SÍ (50%) | No | Herramienta indispensable de comunicación laboral |
| iPhone Pro de 1.400 € financiado a plazos con datos ilimitados | No | SÍ (30%) | Tecnología de lujo que debe pagarse con tu presupuesto de caprichos |
| Gimnasio básico por prescripción médica o salud física | SÍ (50%) | No | Prevención de salud primaria |
| Ropa de entrenamiento de marca cara y suplementos no esenciales | No | SÍ (30%) | Deseos accesorios de estilo de vida |
7. Simulador interactivo de distribución 50/30/20 en tiempo real
Escribe tu nómina o ingresos netos mensuales exactos en la caja inferior para calcular al céntimo tus techos de gasto y tu objetivo de ahorro mensual:
Organizador de Presupuesto 50/30/20
8. La arquitectura bancaria de las 3 cuentas para automatizar tu ahorro sin fuerza de voluntad
La fuerza de voluntad es un recurso mental limitado que se agota a lo largo del día. Si confías en tu fuerza de voluntad para no gastarte el dinero a final de mes, fracasarás. La única forma infalible de cumplir la regla 50/30/20 es diseñar un sistema que elimine la decisión humana mediante la estructura de las 3 cuentas bancarias:
- Cuenta 1: La Cuenta Nodriza (50% Necesidades Básicas). Es la cuenta corriente de tu banco principal donde la empresa te ingresa la nómina. Aquí domiciliarás exclusivamente el alquiler/hipoteca, la luz, el agua, la comunidad y el seguro. Dejas en ella exactamente el 50% de tu sueldo para que los recibos se cobren solos.
- Cuenta 2: La Cuenta Blindada de Ahorro/Inversión (20% Futuro). En un banco diferente sin tarjeta de débito asociada (para que no puedas gastarlo en una noche de fiesta). El día 2 de cada mes (nada más cobrar), una transferencia automática saca el 20% de tu sueldo de la Cuenta 1 y lo envía aquí:
- Una parte va a tu fondo de emergencia en cuentas remuneradas.
- Otra parte va directamente por orden automática a tus fondos indexados en MyInvestor o Indexa Capital.
- Cuenta 3: La Tarjeta de Ocio y Caprichos (30% Deseos). Una cuenta digital secundaria (como Revolut o N26) con su propia tarjeta física o virtual en el móvil. El día 2 de mes, otra transferencia automática mueve tu 30% a esta cuenta. Esta es la única tarjeta que llevas en tu cartera para salir a cenar, ir al cine o hacer compras online. Si el día 22 de mes la tarjeta de ocio se queda a cero, se han acabado los restaurantes hasta el mes que viene, pero tu hipoteca estará pagada y tu ahorro a salvo.
9. Cómo auditar tus últimos 90 días con el método de los tres subrayadores
Si nunca has hecho un presupuesto, antes de fijar tus objetivos debes saber exactamente en qué se te ha ido el dinero en los últimos tres meses. Para ello no necesitas programas complejos; basta con el Método de los Tres Subrayadores:
- Descarga en formato PDF o Excel el extracto de los últimos 90 días de todas tus tarjetas y cuentas bancarias.
- Imprímelo o ábrelo en tu ordenador con tres rotuladores de colores:
- Color Azul (Necesidades): Marca el alquiler, supermercados básicos, gasolina y suministros.
- Color Amarillo (Deseos): Marca las cenas, copas, Glovo, ropa, cine y compras de Amazon impulsivas.
- Color Verde (Ahorro): Marca las transferencias que hiciste a tu hucha o bróker.
- Suma los tres totales y divídelos entre tus ingresos de esos tres meses. Mucha gente que hace este ejercicio por primera vez se sorprende al descubrir que su bloque de "Deseos" supera el 45% y su ahorro es inferior al 5% sin haberse dado cuenta (debido a las fugas que analizamos en nuestra guía de cómo reducir gastos hormiga).
10. Errores frecuentes al aplicar la regla 50/30/20 (y cómo evitarlos)
Incluso con la mejor de las intenciones, la mayoría de personas cometen errores de juicio que desvirtúan por completo el sistema presupuestario. Estos son los cinco fallos más frecuentes detectados en nuestra comunidad de FinanzAcademy:
- Financiar «deseos» mediante compras a plazos (Buy Now Pay Later): Dividir la compra de un viaje o un portátil en 3 plazos sin intereses de Klarna o PayPal crea una falsa ilusión de que cabe en tu presupuesto mensual. Cuando sumas 4 o 5 compras a plazos simultáneas, estás hipotecando tu dinero de ocio de los próximos seis meses sin darte cuenta. Regla de oro: si no puedes pagarlo al contado con tu cuenta del 30% este mes, no lo compras.
- El síndrome del «falso ahorro»: Hay quienes acumulan el 20% en su cuenta corriente ordinaria, pero cuando llega el verano o las rebajas se lo gastan todo en caprichos. Ahorrar no es posponer un gasto para después fundírselo; el 20% debe tener destinos patrimoniales definidos: fondo de emergencia, amortización anticipada de hipoteca o fondos indexados a largo plazo.
- La privación espartana extrema: Reducir el bloque de ocio al 5% para intentar ahorrar un 45% de golpe suele provocar un efecto rebote psicológico idéntico al de las dietas milagro: tras dos meses de abstinencia absoluta, sufres un atracón de gasto impulsivo que destroza tu motivación. El 30% está ahí precisamente para que el plan sea sostenible durante 30 años sin amargarte la existencia.
- Confundir herramientas de estatus con herramientas laborales: Necesitar un coche para ir a trabajar a un polígono industrial es una necesidad (50%); comprarte un SUV alemán de 45.000 € con cuotas de 450 € al mes es un capricho de estatus que debe computarse en el 30% de deseos. Si tu sueldo no da para cubrir ese sobrecoste con el 30%, debes optar por un utilitario de segunda mano fiable.
- No revisar la inflación en los contratos de suministros: Dejar renovar automáticamente las pólizas del seguro del coche, el gas, la luz o la fibra óptica año tras año provoca que tu bloque de necesidades crezca silenciosamente entre un 10% y un 20% anual. Dedicar una tarde cada año a renegociar o cambiar de compañía libera decenas de euros mensuales para tu ahorro.
El filtro mental de Capi
«Antes de pulsar el botón de comprar en internet, hazte esta pregunta: ¿Si no pudiera contárselo a nadie ni enseñarlo en Instagram, seguiría queriendo comprarlo? Si la respuesta es no, era una compra de validación externa que no merece ni un solo euro de tu 30%.»
11. Casos prácticos en España: Tres perfiles frente al espejo
Para comprobar cómo aterriza la regla en la vida cotidiana de nuestro país, analicemos tres perfiles sociológicos comunes y cómo adaptan sus finanzas:
| Concepto | Caso 1: Laura (26 años, Soltera en piso compartido en Madrid) | Caso 2: Marcos y David (38 años, Pareja con hipoteca en Valencia) | Caso 3: Javier (43 años, Autónomo diseñador freelance) |
|---|---|---|---|
| Ingresos Netos Mensuales | 1.450 € netos | 3.400 € netos (conjunto) | 2.200 € netos (promedio anual) |
| Esquema Aplicado | 55 / 25 / 20 (Ajustado por alquiler) | 50 / 30 / 20 (Estándar puro) | 45 / 25 / 30 (Ahorro reforzado por volatilidad) |
| Necesidades Básicas (Vivienda, comida, luz, transporte) | 797,50 € (Habitación 450 € + 220 € comida + 60 € transporte + 67,50 € luz/internet) | 1.700 € (Hipoteca 850 € + 450 € supermercado + 220 € suministros + 180 € coche) | 990 € (Alquiler 600 € + 250 € alimentación + 140 € luz y móvil) |
| Deseos y Calidad de Vida (Ocio, cenas, ropa, viajes) | 362,50 € (Cenas con amigos, cine, suscripción gimnasio) | 1.020 € (Restaurantes de fin de semana, escapadas, ropa infantil) | 550 € (Salidas sociales, compras personales, conciertos) |
| Ahorro e Inversión (Fondo de emergencia e Indexados) | 290 € al mes (100 € colchón remunerado + 190 € MSCI World) | 680 € al mes (300 € fondo amortización + 380 € fondos indexados globales) | 660 € al mes (300 € colchón de liquidez 12 meses + 360 € inversión) |
| Patrimonio acumulado proyectado a 15 años (al 7% anual) | ~92.000 € | ~215.000 € | ~209.000 € |
Observa que, con independencia del nivel de ingresos o la situación laboral, los tres perfiles logran acumular sumas de seis cifras en 15 años simplemente respetando un suelo mínimo de ahorro e inversión del 20% mensual en piloto automático.
Adaptación del Presupuesto 50/30/20:
- Salarios ajustados o mileuristas: Adaptar los porcentajes temporalmente a 60% necesidades, 20% deseos y 20% preahorro.
- Automatización del preahorro: Transferir el 20% destinado al ahorro el primer día del mes tras cobrar la nómina.
- Plantilla de control: Categorización clara de gastos fijos y variables para mantener la disciplina presupuestaria.
Ordena tu dinero y no llegues justo
Practica la regla 50/30/20 con ejercicios interactivos y mantén tus finanzas bajo control en FinanzAcademy.
¡Empieza gratis ahora!12. Preguntas frecuentes sobre la regla 50/30/20
Fuentes oficiales
Información contrastada con estas fuentes oficiales (revisión: octubre de 2026). Así hacemos el contenido.
¿La regla 50/30/20 se calcula sobre el sueldo bruto o sobre el neto?
Siempre sobre tus ingresos netos disponibles, es decir, el dinero limpio que ingresa en tu cuenta bancaria tras descontar IRPF y Seguridad Social. El salario bruto incluye tributos que nunca llegan a tus manos y falsearía la distribución real.
¿Qué hago si mis necesidades básicas superan el 50% de mis ingresos?
En ciudades caras como Madrid o Barcelona es habitual que el alquiler y los suministros alcancen el 60% o 65%. Adapta temporalmente la proporción a un esquema 65/20/15 o 60/20/20. Lo prioritario es no reducir jamás a cero el bloque de ahorro e inversión.
¿En qué cubo entra la cuota mensual de la hipoteca?
La cuota obligatoria de la hipoteca de tu vivienda habitual forma parte del 50% de Necesidades. Cualquier aportación voluntaria adicional para amortizar capital antes de tiempo debe imputarse a tu 20% de Ahorro y Futuro.
¿Cómo se gestionan las pagas extraordinarias con la regla 50/30/20?
Lo más aconsejable es dimensionar tus gastos fijos mensuales en base a tus 12 nóminas ordinarias. Cuando cobres la paga extra de verano o Navidad, destínala íntegramente a nutrir tu fondo de emergencia, realizar aportaciones extraordinarias a fondos indexados o financiar las vacaciones sin descapitalizarte.
¿Cómo aplican la regla los trabajadores autónomos con ingresos irregulares?
Calculando el promedio mensual neto de los últimos 12 meses (tras deducir IVA e IRPF trimestral). Sobre ese suelo de ingresos conservador se calculan las transferencias fijas del 50%, 30% y 20%.
¿Es mejor la regla 50/30/20 o el método Kakebo japonés?
La regla 50/30/20 es un marco porcentual macro para automatizar transferencias, mientras que el Kakebo es un diario táctico para registrar gastos cotidianos. Son perfectamente complementarios si buscas control diario.
¿Qué gastos son considerados necesidades reales y cuáles caprichos?
Necesidad es todo gasto sin el cual no podrías vivir ni trabajar (alquiler básico, alimentación básica, electricidad). Deseo es todo sobrecoste de confort o calidad de vida del que podrías prescindir si perdieses tu empleo mañana.
¿Cómo organizar las cuentas bancarias para cumplir la regla sin esfuerzo?
Creando un sistema de 3 cuentas: Cuenta 1 para nómina y recibos fijos (50%), Cuenta 2 separada para ahorro remunerado e inversión (20%) y Cuenta 3 con tarjeta digital para compras de ocio y vida social (30%).
¿Qué es el método 50/30/20?
Es la misma regla 50/30/20: una forma sencilla de repartir tu sueldo neto en un 50 % para gastos necesarios, un 30 % para caprichos y un 20 % para ahorro e inversión.